01
Buyer Suka Rumah
Minat tidak sama dengan kelayakan. Buyer boleh suka unit, tetapi monthly commitment mungkin sudah terlalu ketat.

Untuk pemilik rumah, Loan Buyer Untuk Rumah Teres 2 Tingkat bukan sekadar isu “ada buyer atau tak”. Masalah bermula bila buyer sudah suka, sudah nego, sudah booking — kemudian bank value tak cukup, DSR ketat, deposit tak ready atau loan reject. Akhirnya rumah hilang momentum dan owner kena mula semula.

Isi Kandungan
Panduan Loan Buyer Untuk Rumah Teres 2 Tingkat ini disusun supaya owner boleh terus lompat ke isu yang paling penting sebelum menerima booking.
Masalah Owner Sebenar
Untuk Loan Buyer Untuk Rumah Teres 2 Tingkat, inilah beza antara “marketing nampak hidup” dengan transaksi yang betul-betul bergerak. Empat risiko ini yang Adi cuba kesan sebelum owner terlalu cepat lock rumah kepada satu buyer.
Minat tidak sama dengan kelayakan. Buyer boleh suka unit, tetapi monthly commitment mungkin sudah terlalu ketat.
Offer tinggi sedap didengar. Tetapi jika bank value tak menyokong, beza itu akhirnya jadi cash top-up buyer.
Booking bukan loan approval. Owner masih berdepan risiko dokumen tak lepas, valuation rendah atau buyer ubah keputusan.
Bila marketing dihentikan terlalu awal dan buyer gagal, owner kena bina semula enquiry serta negotiating position.
Kenapa Wajib Pertimbangkan Adi
Untuk Loan Buyer Untuk Rumah Teres 2 Tingkat, harga biasanya lebih sensitif kepada lokasi, lorong, tenure, lot position, renovasi dan comparable transaction. Jadi proses jual tidak patut bermula dengan “berapa tinggi boleh iklan” sahaja.
Adi baca market range, bank-value risk, kondisi, saiz tanah/binaan dan unit pembanding supaya owner tahu harga mana yang aggressive, realistic dan berisiko.
Bukan hanya tanya gaji. Deposit, komitmen, CCRIS, DSR, pekerjaan, dokumen dan kesediaan submit loan perlu dibaca sebagai satu profil.
Kalau offer lebih tinggi daripada nilai sokongan bank, owner perlu tahu awal sama ada buyer benar-benar ada cash gap atau sekadar berharap bank ikut harga jual.
Masalah banyak berlaku selepas booking. Adi koordinasi dokumen, valuation, loan progress, peguam, consent jika berkaitan dan timeline supaya owner nampak apa yang sedang berlaku.
Dalam Loan Buyer Untuk Rumah Teres 2 Tingkat, owner mungkin stop marketing, tunggu lama, kemudian baru tahu DSR ketat, bank value rendah, deposit tak cukup atau dokumen buyer belum ready.
Bagi Loan Buyer Untuk Rumah Teres 2 Tingkat, harga, buyer profile, cash gap dan dokumen rumah dibaca lebih awal. Bukan jamin loan pasti lulus — tetapi preventable risk boleh dikesan sebelum transaksi terlalu jauh.

Adakah Adi Boleh Selesaikan Masalah Saya?
Dalam kes Loan Buyer Untuk Rumah Teres 2 Tingkat, bukan semua masalah mempunyai penyelesaian instant. Tetapi owner patut dapat decision path yang jelas: apa yang boleh jalan, apa yang perlu dibaiki dan bila patut berhenti daripada buyer yang terlalu berisiko.
Lokasi, tenure, lot, saiz, kondisi, renovasi, baki loan, status geran dan sekatan memberi kesan kepada positioning jualan.
Bukan copy harga listing jiran. Harga perlu dibaca bersama transaksi, competing stock dan risiko bank value.
Untuk Loan Buyer Untuk Rumah Teres 2 Tingkat, income, komitmen, deposit, rekod pembayaran, dokumen dan status pekerjaan dilihat sebelum owner terlalu cepat hentikan pemasaran.
Kalau offer melebihi nilai sokongan, cash gap perlu dibincang secara nyata — bukan andaian buyer akan “try bank dulu”.
Selepas booking, follow-up submission, valuation, offer letter, SPA, consent dan dokumen owner perlu bergerak seiring.
Decision Framework
Untuk Loan Buyer Untuk Rumah Teres 2 Tingkat, owner patut menilai kekuatan offer bersama deposit, DSR, dokumen, bank value dan kelajuan buyer bergerak — bukan angka offer sahaja.
Offer mungkin bukan paling tinggi, tetapi struktur dia lebih executable.
Ada potential, tetapi beberapa perkara perlu clear sebelum owner lock lama.
Jangan berhenti marketing hanya kerana offer dia paling sedap.
Khusus Rumah Teres 2 Tingkat
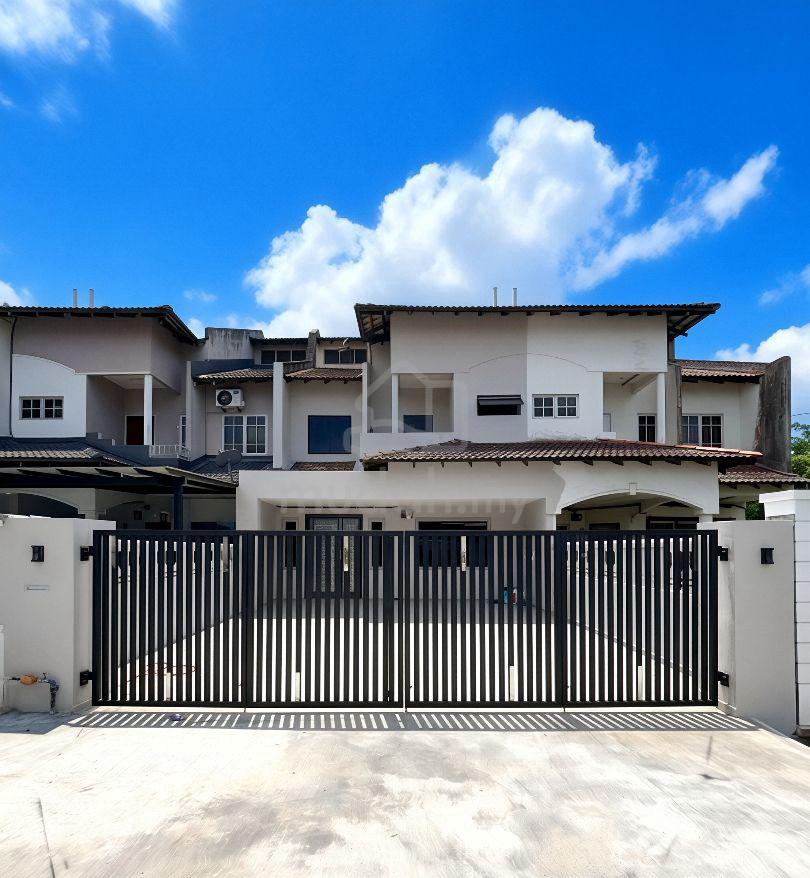
Loan Buyer Untuk Rumah Teres 2 Tingkat banyak bergantung pada nilai unit sebenar. Lot position, condition, tenure dan ticket size boleh mengubah bank value serta jumlah tunai yang buyer perlu sediakan.
Lebihan tanah, orientasi, akses sisi dan usability lot boleh ubah buyer pool serta nilai. Comparable perlu betul-betul comparable.
Renovation bantu perception dan marketability, tetapi bank tidak semestinya mengiktiraf setiap ringgit kos renovasi sebagai value.
Status pemilikan boleh mempengaruhi buyer pool, timeline, consent dan cara peguam mengurus transaksi.
Bila harga rumah lebih tinggi, sedikit perubahan pada kadar, komitmen atau margin loan boleh memberi perbezaan besar pada kelayakan buyer.
Data Yang Patut Owner Tahu
Semakan Loan Buyer Untuk Rumah Teres 2 Tingkat lebih kuat apabila asking price, comparable transaction dan kemampuan buyer dibaca bersama data semasa.
Bank Negara Malaysia mengekalkan OPR pada 2.75% pada 3 September 2026. Untuk pembiayaan kadar terapung, keadaan kadar masih sebahagian daripada bacaan affordability buyer. Semak BNM OPR.
NAPIC menyediakan jadual transaksi hartanah Johor Q1 2026. Untuk owner, data transaksi lebih berguna apabila dipadankan dengan jenis rumah, lokasi, saiz dan keadaan unit — bukan digunakan sebagai satu angka pukul rata. Semak NAPIC.
| Kawasan | Apa Buyer Selalu Banding | Risiko Owner | Apa Adi Semak |
|---|---|---|---|
| Johor Bahru / Tebrau | Renovation, akses, parking, jalan, sekolah dan proximity kerja. | Harga tinggi boleh membesarkan cash top-up jika valuation konservatif. | Comparable area + lot position + buyer affordability. |
| Skudai / Mutiara Rini | Unit original vs renovated, saiz tanah dan akses ke JB/Iskandar Puteri. | Buyer mudah switch ke unit lain jika pricing terlalu ambitious. | Competing listing + transaksi + profile buyer. |
| Masai / Seri Alam | Kondisi, gated/guarded, kemudahan keluarga dan akses Pasir Gudang. | Repair besar boleh menekan offer dan deposit buyer. | Condition positioning + negotiation buffer. |
| Ulu Tiram | Harga landed, akses kerja dan maturity taman. | Enquiry tinggi belum tentu conversion tinggi jika monthly budget ketat. | Bajet ansuran + dokumen buyer sebelum viewing berulang. |
| Kulai / Senai | Industri, akses highway, airport dan value-for-space. | Self-employed/income campuran perlukan proof lebih kemas. | Bank statement pattern + income documentation. |
| Iskandar Puteri | Location premium, access Singapore, newer township dan tenure. | Ticket size tinggi menjadikan margin loan/deposit lebih kritikal. | Value range + cash gap + buyer strength. |
Kenapa Adi Lebih Sesuai Untuk Owner
Bila owner berdepan Loan Buyer Untuk Rumah Teres 2 Tingkat, Adi melihat price, buyer quality, bank-value risk dan process sebagai satu deal yang saling berkait.
Semakan nilai, market positioning dan bank-value risk dibaca sebelum owner membuat keputusan besar pada harga.
Buyer dilihat pada kemampuan sebenar, bukan hanya minat, keyakinan bercakap atau offer yang paling tinggi.
Bank, valuation, lawyer, consent dan timeline di-follow supaya owner boleh buat keputusan berasaskan status sebenar.
Jawapan kepada “boleh selesai masalah saya?” — Adi boleh bantu susun jalan penyelesaian dan kurangkan risiko yang boleh dikesan awal. Tetapi tiada ejen boleh menjamin bank mesti luluskan loan atau valuation mesti ikut harga jual. Kekuatan Adi ialah membaca risiko lebih awal, memberi owner pilihan yang jelas dan mengawal proses sebaik mungkin sampai completion.
SEO Knowledge Network
30 pautan follow silang tiga domain untuk menguatkan topical relevance sekitar jual rumah, valuation, loan buyer dan masalah owner.
FAQ
FAQ ini fokus pada keputusan owner sebelum menerima Loan Buyer Untuk Rumah Teres 2 Tingkat, terutama bila offer nampak menarik tetapi risiko loan belum jelas.
Tidak semestinya. Owner perlu baca bank value, deposit, kemampuan monthly, dokumen dan risiko cash top-up. Offer sedikit lebih rendah tetapi executable kadang-kadang lebih kuat daripada offer tinggi yang bergantung pada andaian bank akan ikut harga jual.
Booking tidak sama dengan kelulusan bank. Antara punca ialah DSR, rekod kredit, bukti income, dokumen, polisi bank, valuation atau perubahan kewangan buyer semasa proses.
Tidak semestinya. Renovation boleh menaikkan market appeal, tetapi valuation masih bergantung pada bukti transaksi, lokasi, saiz, kondisi dan comparable yang relevan.
Jangan buat keputusan hanya kerana booking sudah masuk. Pastikan syarat booking, dokumen buyer dan submission loan mempunyai timeline yang jelas supaya rumah tidak hilang momentum terlalu awal.
Lokasi rumah, jenis rumah, tenure, bumi/non-bumi jika berkaitan, saiz tanah/binaan, kondisi, anggaran harga, baki loan dan maklumat asas buyer jika sudah ada.
Tidak. Keputusan akhir di tangan bank. Yang boleh dibuat ialah menapis profil buyer, membaca risiko, menyusun dokumen dan harga dengan lebih baik, serta mengurangkan masalah yang sebenarnya boleh dikesan lebih awal.
Untuk Pemilik Rumah Johor
Loan Buyer Untuk Rumah Teres 2 Tingkat bukan isu bank semata-mata. Ia bermula daripada harga rumah, positioning, quality buyer dan cara deal disusun. Lagi awal owner nampak risiko, lagi banyak pilihan yang owner masih ada.