Buyer minat
Viewing berjalan baik dan buyer nampak serius. Tetapi minat tidak sama dengan kelayakan bank.

Loan Buyer Untuk Banglo tidak patut dinilai berdasarkan ayat “loan saya boleh” sahaja. Untuk rumah high-ticket, buyer boleh nampak kuat tetapi transaksi masih boleh tersangkut apabila bank mula semak DSR, CCRIS, dokumen income, margin pembiayaan, deposit dan bank value.
Rumah sudah dapat buyer, harga sudah hampir dipersetujui, tetapi beberapa minggu kemudian baru diketahui loan tidak cukup. Sebab itu Adi susun Loan Buyer Untuk Banglo dari sudut value, financial readiness dan risiko transaksi sebelum owner terlalu bergantung kepada satu buyer.
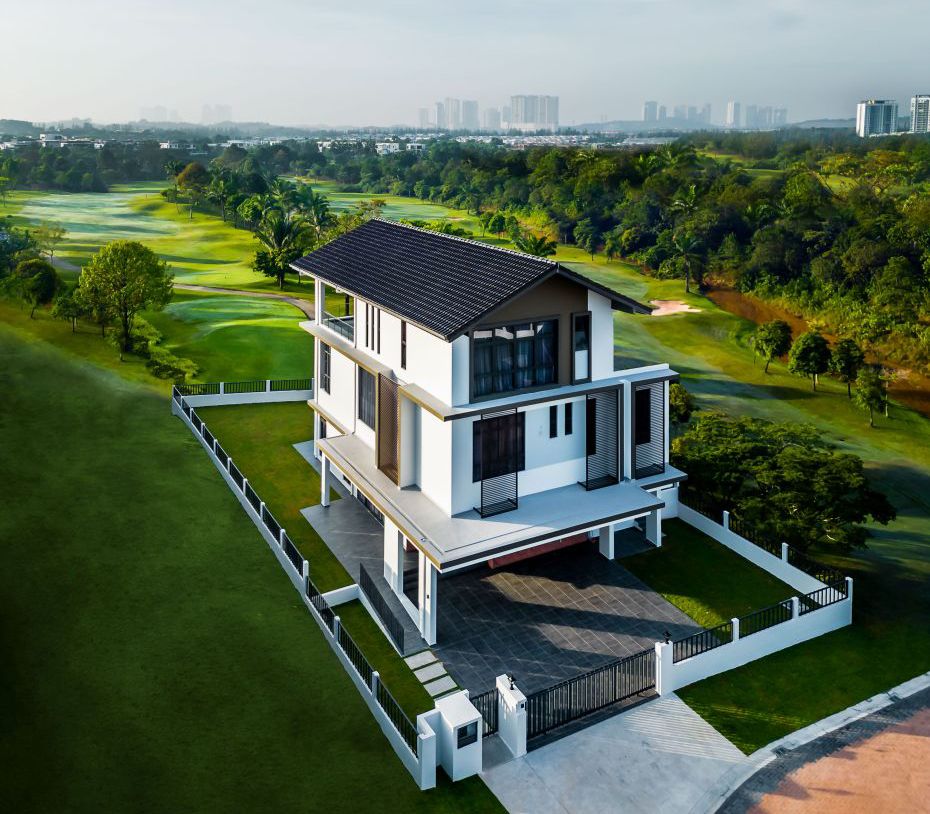
Jumlah pembiayaan banglo biasanya lebih besar dan buyer pool lebih kecil. Sebab itu Loan Buyer Untuk Banglo mempunyai risiko lebih tinggi jika owner hanya melihat minat, offer dan booking tanpa menyemak kemampuan buyer meneruskan transaksi.
Viewing berjalan baik dan buyer nampak serius. Tetapi minat tidak sama dengan kelayakan bank.
Owner mula bergantung kepada satu buyer dan mungkin berhenti melayan enquiry lain.
Baru keluar isu DSR, CCRIS, income, margin, dokumen dan valuation.
Buyer tidak cukup loan atau tunai. Owner terpaksa mula pemasaran semula.
Masa turut mempunyai nilai. Bila Loan Buyer Untuk Banglo gagal selepas beberapa minggu, owner mungkin kehilangan buyer lain, momentum listing dan posisi rundingan. Semakan awal bukan bertujuan menyusahkan pembeli. Ia bertujuan menjaga peluang transaksi owner.
Untuk Loan Buyer Untuk Banglo, tugas ejen bukan sekadar dapat enquiry atau bawa viewing. Owner perlukan orang yang boleh menyambungkan harga rumah, bank value, kemampuan buyer, rundingan dan proses transaksi sebagai satu strategi.
Harga banglo tidak patut dibina daripada harga iklan jiran sahaja. Lokasi mikro, tanah, built-up, condition, renovation, transaksi sepadan dan potensi bank value perlu dilihat bersama.
Buyer yang banyak bertanya belum tentu mempunyai deposit, DSR dan dokumen yang sesuai. Tapisan awal membantu owner memberi perhatian kepada buyer yang lebih credible.
Latar belakang akaun membantu saya melihat isu deposit, baki financing, komitmen, valuation gap dan kemampuan buyer menyediakan tunai tambahan apabila perlu.
Banker, buyer, seller dan peguam perlu bergerak dalam flow yang jelas. Kes yang tidak dipantau mudah menjadi perlahan, senyap atau tergantung tanpa keputusan.
Ini antara semakan utama yang menjadikan Loan Buyer Untuk Banglo lebih predictable sebelum owner mengunci transaksi kepada satu pembeli.
Gaji kasar atau turnover business bukan satu-satunya angka. Bank melihat jenis income, consistency dan dokumen yang menyokong pendapatan tersebut.
Loan kereta, rumah sedia ada, personal financing, kad kredit dan komitmen lain boleh mengecilkan kemampuan pembiayaan sebenar buyer.
Rekod pembayaran membantu memberi gambaran awal sama ada permohonan boleh bergerak lancar atau perlu diteliti lagi.
Buyer perlu mempunyai cash readiness yang munasabah, bukan sekadar berharap keseluruhan kos boleh dimasukkan ke dalam pembiayaan.
Jika valuation lebih rendah daripada harga persetujuan, buyer mungkin perlu menambah tunai. Gap ini perlu difahami sebelum owner terlalu yakin dengan offer tinggi.
Pegangan, geran, sekatan kepentingan, bumi status, condition rumah dan isu dokumen boleh mempengaruhi proses pembiayaan dan transaksi.
Tidak semua profil buyer sesuai dibawa menggunakan pendekatan yang sama. Jenis pekerjaan, income dan hartanah perlu dipadankan dengan bank serta dokumentasi yang sesuai.
Tiada siapa boleh menjamin kelulusan bank, tetapi risiko Loan Buyer Untuk Banglo boleh dikenal pasti lebih awal supaya owner membuat keputusan dengan maklumat yang lebih jelas.
Loan boleh jadi lulus, tetapi jumlah pembiayaan masih tidak cukup untuk menutup harga rumah.
Monthly income tinggi tidak bermaksud DSR buyer masih mempunyai ruang yang mencukupi.
Duit masuk banyak tidak semestinya semua boleh diterima bank sebagai qualifying income.
Income SGD menarik tetapi bank tetap melihat employment, dokumen, komitmen dan cara income dinilai.
Deposit, kos transaksi dan valuation gap boleh menjadi masalah walaupun ansuran bulanan nampak mampu.
Isunya mungkin bukan “tak ada buyer” tetapi price positioning, presentation atau buyer pool yang tidak tepat.
Screening bukan bermaksud menghukum buyer. Ia memberi owner visibility terhadap risiko sebelum masa dan peluang pemasaran dikorbankan.
Fahami sumber pendapatan dan dokumen yang menyokongnya.
Lihat beban kewangan buyer sebelum tambah ansuran banglo.
CCRIS dan sejarah pembayaran memberi signal awal.
Deposit dan buffer tunai perlu realistik.
Asking price perlu mempunyai asas yang boleh dipertahankan.
Dokumen lengkap boleh mempercepatkan keputusan pembiayaan.
Cara saya urus Loan Buyer Untuk Banglo bermula sebelum iklan dan berterusan selepas offer diterima. Tujuannya ialah menjaga kedudukan owner sepanjang transaksi.
Lokasi, tanah, built-up, condition, pegangan, renovation dan faktor yang mempengaruhi marketability.
Bandingkan positioning harga dengan transaksi, pasaran dan risiko bank valuation.
Banglo premium, banglo lama, gated bungalow dan banglo daerah mempunyai buyer persona yang berlainan.
Bezakan buyer yang sekadar survey dengan buyer yang bersedia bergerak ke financing.
Kenal pasti deposit, komitmen, dokumen, valuation gap dan banking route.
Follow up buyer, banker dan peguam supaya owner tahu status kes dan next action.
Kerana jumlah pembiayaan biasanya lebih besar dan perbezaan kecil pada DSR, margin pembiayaan atau bank value boleh memberi kesan tunai yang besar kepada buyer.
Tidak semestinya. Pendapatan tinggi boleh datang bersama komitmen tinggi. Bank juga melihat credit profile, jenis income dan dokumen yang menyokong pendapatan tersebut.
Buyer mungkin perlu menyediakan tunai tambahan untuk menutup beza antara harga persetujuan dengan jumlah pembiayaan yang bank sanggup berikan.
Boleh tertakluk kepada syarat berkaitan, tetapi dari sudut financing buyer tetap perlu mempunyai dokumen income, employment dan komitmen yang boleh dinilai bank.
Tidak. Kelulusan akhir ialah keputusan pihak bank. Yang boleh dibuat ialah mengurangkan blind spot dengan menyemak profil buyer, dokumen, value, deposit dan risiko pembiayaan lebih awal.
Perlu review semula sebab sebenar listing tidak bergerak. Ia mungkin berkaitan harga, presentation, buyer targeting, condition rumah atau jurang antara asking price dan financing ability buyer.
Bacaan lanjut untuk owner yang mahu memahami harga, valuation, buyer filtering dan proses jual hartanah Johor.
Kalau anda sudah ada buyer atau baru mahu jual banglo, Adi boleh bantu semak kedudukan harga, risiko bank value dan profil Loan Buyer Untuk Banglo sebelum anda membuat keputusan yang lebih besar.
Adi Zaini · Senior Negotiator REN27528 · Fokus hartanah Johor